Declaración de F15
Se recuerda que no hay arancel ni tasa de la Unión en el caso de comercio de mercancías de la Unión entre partes del TAU en el marco del comercio con territorios fiscales especiales (artículo 1, apartado 3, del Código). debiendo declararse el código adicional de régimen F15, a los efectos de identificar estos casos.
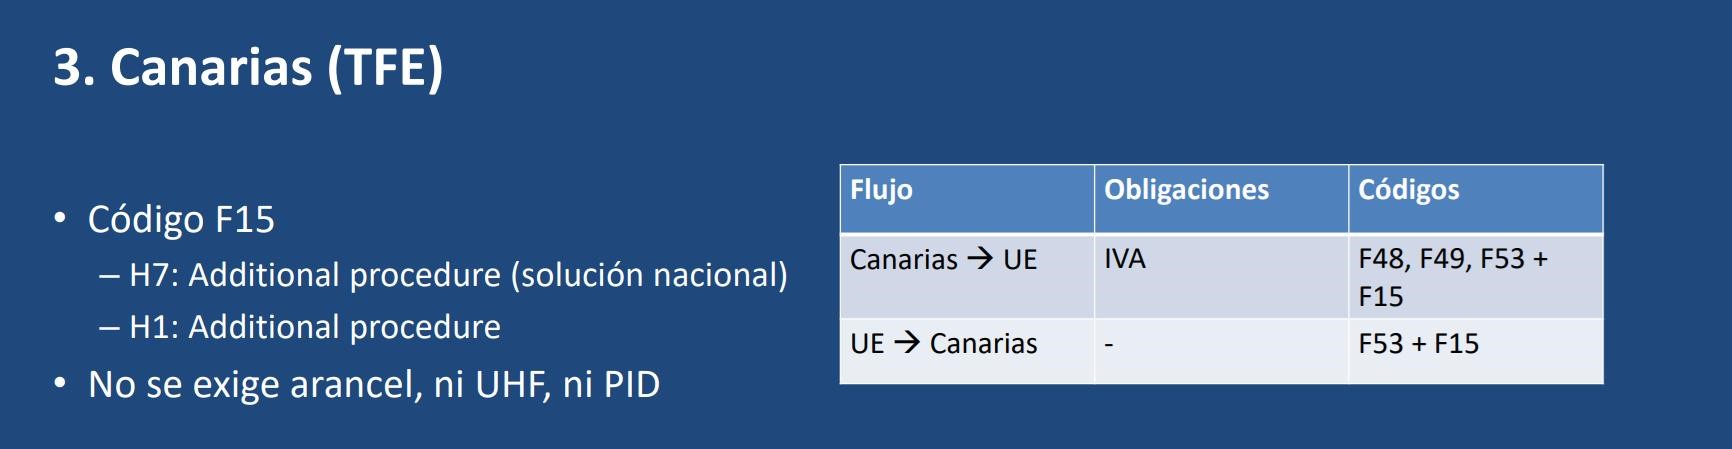
Es decir, los envíos B2C expedidos desde un EM de la UE con destino Canarias o viceversa no están sujetos al pago de arancel de 3 euros, ni al pago de la handling fee ni a la obligación de suministrar PID. Para que el sistema detecte que el envío no está sujeto al cumplimiento de esas obligaciones, si es un envío de esas características, hay que consignar el código de additional procedure F15, según se refleja en la tabla adjunta. Esto es una solución nacional. Es decir, en el flujo de Canarias a la UE, el código F15 se podrá consignar si el envío se destina a otras partes del territorio español. Si se envía a otro EM de la UE, habrá que estar a la solución que haya implementado cada uno de ellos.